Le principe : reporter l’impôt, jamais effacer automatiquement la plus-value
Lorsqu’un contribuable apporte des titres à une société qu’il contrôle, la plus-value d’apport peut être placée en report d’imposition sous les conditions de l’article 150-0 B ter. Le report signifie que l’imposition est calculée ou suivie mais n’est pas immédiatement exigible. Elle pourra devenir imposable lorsqu’un événement légal met fin au report. Présenter l’opération comme une exonération définitive serait donc inexact.
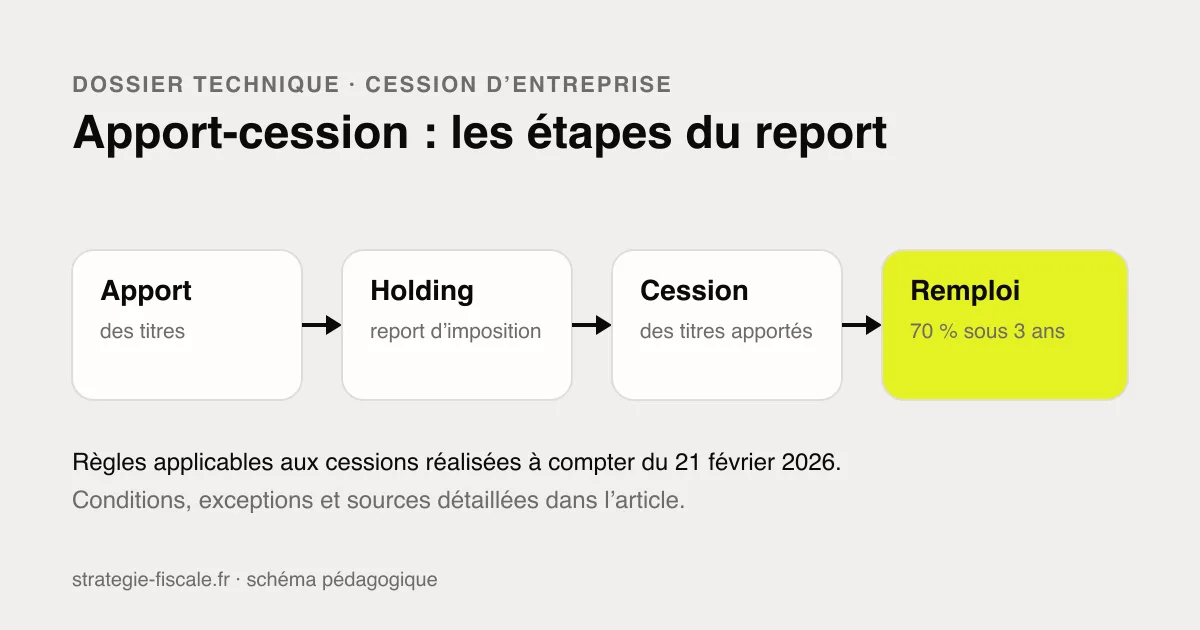
L’opération comporte au moins trois niveaux à distinguer : l’apport initial, la cession ultérieure par la holding des titres apportés et l’utilisation du produit de cession. La fiscalité personnelle de l’apporteur, l’impôt de la holding et les décisions d’investissement ne se confondent pas. Un schéma peut respecter la condition de remploi tout en générant des coûts, des risques ou une allocation patrimoniale inadaptée.
La réforme 2026 et sa date d’entrée en application
L’article 11 de la loi de finances pour 2026 a modifié les règles de remploi. Le BOFiP a publié ses commentaires le 10 août 2026. L’ensemble des nouvelles dispositions décrites par l’administration s’applique aux cessions des titres apportés réalisées à compter du 21 février 2026. La date déterminante n’est donc pas seulement celle de l’apport : il faut identifier précisément la date de cession par la société contrôlée.
Les dossiers comportant un apport ancien et une cession intervenue autour de cette date exigent une analyse transitoire. Un apport réalisé avant 2026 peut relever des nouvelles modalités si la cession des titres apportés est postérieure au seuil d’application. Il faut conserver les actes, ordres de mouvement, protocole de cession et preuve de transfert pour établir la chronologie juridique exacte.
Quand la cession des titres apportés menace le report
Lorsque la société bénéficiaire de l’apport cède les titres apportés dans les trois ans de l’apport, cette cession constitue en principe un événement susceptible de mettre fin au report. Le maintien reste possible si la société respecte les conditions de remploi. Au-delà de ce délai de trois ans, aucun événement affectant les titres apportés ne met fin au report selon le BOFiP ; le report reste en revanche exposé aux autres événements prévus par le texte, notamment la cession des titres reçus en rémunération de l’apport.
Le délai de trois ans entre apport et cession ne doit pas être confondu avec le nouveau délai de trois ans accordé pour réaliser le remploi après la cession. Deux chronologies coexistent donc. Le calendrier doit afficher séparément la date d’apport, la date de cession, la date limite de remploi et les dates minimales de conservation des actifs. Une confusion entre ces échéances peut rendre le suivi inopérant.
Le seuil minimal de remploi passe de 60 % à 70 %
Pour les cessions relevant des règles nouvelles, la société doit remployer au moins 70 % du produit de cession dans les emplois éligibles. Le seuil s’apprécie sur le produit défini par les textes, pas sur la seule trésorerie nette disponible après toutes les dépenses choisies par la holding. Les frais, dettes, ajustements de prix et compléments de prix doivent être qualifiés avant de calculer la base.
Le relèvement du seuil réduit la poche libre immédiatement disponible. Il renforce l’importance d’un budget de liquidité intégrant impôt de la société, coûts de transaction, remboursement de dettes, besoins personnels futurs et réserve de sécurité. Investir exactement 70 % sans marge peut être fragile si le prix définitif évolue, si un actif annoncé comme éligible ne l’est pas ou si certains frais ne réduisent pas la base comme anticipé.
Le délai de remploi est porté de deux à trois ans
La société dispose désormais de trois ans à compter de la cession pour réaliser le remploi exigé. Ce délai supplémentaire ne doit pas être interprété comme une autorisation de laisser la sélection des investissements à la dernière minute. Les vérifications juridiques, financières et documentaires d’une cible, d’un fonds ou d’une souscription peuvent prendre plusieurs mois.
Un plan prudent découpe le délai en phases : définition de l’allocation, filtrage juridique, analyse financière, engagement, décaissement et collecte des preuves. Il prévoit aussi des solutions de remplacement si une opération échoue. La date d’engagement et la date de libération des fonds ne produisent pas toujours les mêmes effets ; le texte applicable à chaque type de remploi doit être lu avant de fixer le calendrier.
Les activités économiques éligibles et les exclusions
Le remploi doit financer des activités entrant dans le champ défini par l’article 150-0 B ter et sa doctrine. La réforme resserre ce champ. La gestion par la société de son propre patrimoine mobilier ou immobilier est exclue. La présence d’une société commerciale, d’un numéro d’activité ou d’une communication présentant un investissement comme entrepreneurial ne suffit pas à démontrer l’éligibilité.
Il faut examiner l’activité réellement exercée, les actifs détenus, les revenus attendus et la documentation juridique. Une société pouvant exercer plusieurs activités doit être analysée selon les critères du texte. L’éligibilité doit être documentée à l’entrée et suivie pendant la durée requise. Toute affirmation portant sur une cible réelle est À VÉRIFIER PAR UN HUMAIN avant souscription.
Remploi direct : acquisition d’actifs ou financement d’une activité
Le remploi direct peut porter sur des moyens permanents affectés à une activité opérationnelle éligible dans les conditions prévues. La holding doit pouvoir démontrer la nature de l’actif, son affectation et la réalité de l’activité financée. Un bien simplement inscrit à l’actif ne devient pas éligible par sa seule comptabilisation.
Le dossier doit relier le décaissement à un contrat, une facture, une preuve de paiement et une note d’affectation. Il doit suivre l’usage pendant la période de conservation. Les actifs mixtes, les mises à disposition intragroupe et les changements d’affectation requièrent une vigilance renforcée. La substance économique compte autant que la forme d’acquisition.
Souscription ou acquisition de titres de sociétés opérationnelles
Le remploi peut prendre la forme d’une souscription au capital ou, dans certains cas définis, d’une acquisition de titres donnant le contrôle d’une société exerçant une activité éligible. Les conditions ne sont pas interchangeables. Une participation minoritaire acquise sur le marché secondaire ne doit pas être supposée éligible sur la base d’un raisonnement applicable à une souscription nouvelle.
L’analyse doit couvrir l’activité, le siège, l’imposition, les droits attachés aux titres, le niveau de contrôle et la date de libération. Les pactes et promesses sont indispensables. Il faut aussi vérifier les conséquences d’une dilution, d’une fusion ou d’une cession partielle pendant la période de suivi. La société bénéficiaire du remploi doit pouvoir produire les preuves plusieurs années après l’investissement.
Fonds de capital-investissement : regarder les quotas derrière l’étiquette
Certains fonds ou organismes peuvent constituer un remploi éligible sous réserve de respecter des quotas et conditions propres. Les quotas applicables dépendent notamment de la date de constitution du fonds. Le nom du fonds, sa classification commerciale ou une attestation générique ne remplace pas l’analyse de ses documents réglementaires et de son calendrier d’investissement.
Il faut demander le règlement, la stratégie, les engagements relatifs aux quotas, les rapports de suivi et les conséquences prévues en cas de non-respect. Les appels de fonds peuvent s’étaler ; il faut déterminer quel montant et quelle date comptent pour le remploi. Les frais de souscription et de gestion ne doivent pas être assimilés automatiquement à des investissements éligibles.
Conservation portée à cinq ans pour certains remplois directs
La réforme allonge de un à cinq ans la durée de conservation par la société de certains biens ou titres acquis en remploi direct. Cette durée modifie profondément le risque : l’actif doit rester compatible avec la stratégie de la holding sur un horizon long, même si les conditions économiques changent. Une liquidité rapide ne doit pas être promise lorsqu’elle pourrait remettre en cause le report.
Le registre de suivi doit préciser la date de départ, la date théorique de fin, les événements survenus et la destination de tout produit de cession. Les opérations de restructuration, remboursement, rachat ou annulation doivent être examinées avant exécution. Une sortie économiquement souhaitable peut avoir un coût fiscal immédiat ; la gouvernance doit prévoir qui contrôle ce risque et qui autorise l’opération.
Cas pédagogique : cession de 4 millions d’euros
Supposons que la holding cède pour 4 000 000 euros les titres apportés dans les trois ans de l’apport et que les règles nouvelles s’appliquent. Sur une base simplifiée égale au prix de cession, un seuil de 70 % représente 2 800 000 euros de remploi. Cette multiplication ne démontre ni la base légale définitive du dossier ni l’éligibilité des investissements choisis.
Le plan de trésorerie doit tester plusieurs scénarios : prix ajusté à la baisse, complément de prix, investissement refusé, appel de fonds décalé et besoin de liquidité imprévu. Une marge au-delà du minimum peut réduire le risque arithmétique mais augmente l’exposition économique. Le montant optimal n’est pas seulement fiscal : il dépend de la capacité de la holding à porter les investissements pendant la durée requise.
Compléments de prix, garanties et ajustements : sécuriser la base
Une cession d’entreprise comporte souvent un prix provisoire, une garantie d’actif et de passif, un séquestre ou un earn-out. Chacun de ces éléments doit être intégré à la chronologie du remploi selon les règles applicables. Retenir le montant encaissé au closing comme base définitive peut créer un écart si le prix évolue ensuite.
Le protocole doit être rapproché des flux bancaires et des écritures comptables. Le dossier de suivi indiquera les montants certains, conditionnels, retenus ou remboursés, ainsi que leur date. Avant d’utiliser une somme pour un autre objet, il faut vérifier si elle participe à la base de remploi. Cette analyse est À VÉRIFIER PAR UN HUMAIN pour chaque clause de prix.
Donation des titres de holding : délais de six et onze ans
En cas de donation des titres reçus lors de l’apport, le report peut être transféré au donataire dans les conditions prévues. La réforme ajuste les délais de conservation : l’administration mentionne notamment un délai de six ans, porté à onze ans pour certains investissements via des fonds, pendant lequel certains événements peuvent rendre la plus-value imposable entre les mains du donataire.
Une donation ne constitue donc pas une simple transmission civile de titres. Le donataire reçoit des obligations de suivi et un risque fiscal attaché à des décisions prises avant la donation. Il doit comprendre la structure, les remplois, les échéances et les pouvoirs de gestion. L’acte doit être coordonné avec le registre fiscal, les clauses statutaires et le pacte familial.
Projet en discussion au 5 novembre 2026 : l’article 5 du projet de loi de finances pour 2027, déposé le 1er octobre 2026 à l’Assemblée nationale puis rejeté en première lecture par celle-ci le 4 novembre (l’examen doit se poursuivre au Sénat), propose de mettre fin au report d’imposition de la plus-value d’apport lorsque l’apporteur transmet à titre gratuit les titres reçus en rémunération de l’apport. L’impôt sur le revenu et les prélèvements sociaux deviendraient alors exigibles, le même article prévoyant, sur demande du redevable et avec des garanties, un plan de règlement échelonné de l’impôt sur cinq ans. Ce texte n’est pas voté : sa rédaction finale, sa date d’application et les éventuelles mesures transitoires restent à confirmer. Une donation envisagée dans les prochains mois doit donc être analysée au regard du droit en vigueur et du texte définitivement adopté.
Décès, invalidité et autres exceptions : ne pas généraliser
Le dispositif prévoit des traitements particuliers pour certains événements personnels. Ils ne doivent pas être résumés par une formule générale selon laquelle tout accident de vie neutraliserait le report. Les conditions, personnes concernées, dates et justificatifs doivent être lus dans la version du texte applicable.
Le dossier patrimonial devrait anticiper l’accès aux documents en cas de décès ou d’incapacité : identité du conseil, registre des reports, pièces des remplois et coordonnées des sociétés de gestion. Sans cette organisation, les héritiers ou représentants peuvent ignorer les obligations attachées aux titres. La continuité documentaire constitue une mesure de protection aussi importante que la clause statutaire.
Événements mettant fin au report
Le report peut prendre fin lors de la cession, du rachat, du remboursement ou de l’annulation des titres reçus en rémunération de l’apport, ainsi que dans d’autres situations prévues par l’article. La cession des titres apportés par la holding dans les trois ans appelle l’analyse du remploi. Les opérations successives peuvent maintenir le report sous conditions, mais elles ne suppriment pas le gain suivi.
Avant toute opération sur le capital, le dirigeant devrait consulter une fiche indiquant les reports attachés aux titres et les conséquences possibles. Les décisions de distribution, réduction de capital, fusion ou apport ne doivent pas être examinées uniquement sous l’angle du droit des sociétés. Une opération courante pour la holding peut devenir le fait générateur d’une imposition personnelle importante.
Obligations déclaratives et registre annuel
Le contribuable et la société doivent respecter les obligations déclaratives prévues, notamment au moyen des déclarations de plus-values et du suivi annuel du report. Les formulaires et cases peuvent évoluer selon le millésime. Il faut utiliser la documentation correspondant à l’année déclarée et conserver le calcul de la plus-value d’origine, même si aucun impôt n’est payé cette année-là.
Un registre efficace contient l’identité des titres, les valeurs d’apport, le montant du report, les dates d’apport et de cession, la base de remploi, chaque investissement, ses preuves d’éligibilité, ses dates de conservation et tout événement ultérieur. Il est rapproché chaque année des déclarations personnelles et de la liasse de la holding. Cette réconciliation évite que la mémoire du dossier dépende d’un seul intervenant.
Comparer vente directe et apport-cession sans biais
La vente directe produit une liquidité personnelle après fiscalité. L’apport-cession maintient des capitaux dans une société et peut différer l’imposition de la plus-value d’apport, mais il impose des règles de remploi et une gestion durable de la holding. Comparer uniquement le capital investi juste après le closing favorise artificiellement le report en oubliant les coûts, risques, indisponibilités et fiscalité future.
La comparaison doit utiliser un même horizon, une même hypothèse de rendement avant frais et plusieurs scénarios de perte. Elle intègre les frais de constitution et de fonctionnement, la fiscalité des revenus dans la holding, le coût d’une distribution future, le risque de non-respect du remploi et la valeur de la liquidité personnelle. Le meilleur schéma est celui qui reste cohérent si les rendements déçoivent.
Le risque économique du remploi
Une obligation fiscale de remploi ne rend pas un investissement prudent ou adapté. Capital-investissement, acquisition d’entreprise et actifs opérationnels présentent un risque de perte, d’illiquidité et de concentration. Le dirigeant sortant peut remplacer un risque entrepreneurial connu par plusieurs risques moins transparents. La sélection doit rester une décision d’investissement complète.
Il faut définir l’allocation avant de recevoir les propositions commerciales : montant maximal par ligne, secteurs exclus, horizon, besoin de revenus, réserve de trésorerie, gouvernance et critères de suivi. Une diversification apparente entre plusieurs fonds peut cacher les mêmes millésimes, zones ou entreprises. Le respect fiscal est une contrainte du portefeuille, pas son objectif unique.
Gouvernance de la holding après la cession
Après la cession, la holding devient souvent une structure d’investissement. Ses statuts, conventions et processus de décision doivent être adaptés à cette nouvelle fonction. Le dirigeant doit séparer dépenses personnelles, investissements de la société et prestations réelles. Les avances, comptes courants et distributions doivent être documentés et décidés dans l’intérêt social.
Un calendrier annuel devrait réunir expert-comptable, avocat fiscaliste et conseil en investissement pour rapprocher les comptes, le registre de remploi et les objectifs patrimoniaux. Les décisions doivent être archivées. Cette gouvernance réduit le risque qu’une opération financière, pourtant attractive isolément, compromette un engagement fiscal ou concentre excessivement le patrimoine familial.
Checklist avant l’apport
Avant l’apport, faites établir la valorisation, confirmez le contrôle de la société bénéficiaire, identifiez la plus-value, examinez la soulte éventuelle, vérifiez les statuts et définissez l’objectif économique de la holding. Simulez une vente directe et plusieurs dates de cession. Assurez-vous que le schéma conserve une utilité même si la cession est retardée ou abandonnée.
Préparez aussi la future preuve : actes, rapport d’apport, mouvements de titres, déclarations et tableau de suivi. La proximité entre apport et cession ne doit pas conduire à signer sans analyse coordonnée. Les étapes juridiques, fiscales et financières forment une seule opération économique, mais chacune possède ses propres conditions.
Checklist entre la cession et la fin du délai de remploi
Après la cession, calculez la base et le minimum avec une marge documentée. Établissez un calendrier des investissements, un processus de validation d’éligibilité et un plan de remplacement. Pour chaque remploi, conservez la note d’analyse, les contrats, preuves de paiement, attestations et dates de conservation. Mettez à jour le registre après chaque appel de fonds ou opération sur l’actif.
Contrôlez trimestriellement l’avancement en montant et en qualité. Un pourcentage atteint sur un tableau ne suffit pas si une ligne n’est finalement pas éligible. Six mois avant l’échéance, réalisez une revue contradictoire indépendante. Le temps restant doit permettre de corriger un défaut sans accepter précipitamment un investissement médiocre.
Les erreurs qui mettent le report en danger
Les erreurs les plus fréquentes sont l’usage de l’ancien seuil de 60 %, la confusion entre les deux délais de trois ans, l’investissement dans une activité de gestion patrimoniale, la confiance excessive accordée à une brochure, le calcul sur un encaissement provisoire et l’absence de suivi de la durée de conservation. Une autre erreur consiste à remployer le minimum exact sans marge.
S’ajoutent les incohérences déclaratives, la donation sans transmission du registre, la cession anticipée d’un actif et l’utilisation de la trésorerie pour un besoin personnel. Ces erreurs ne sont pas corrigées par le caractère économiquement sérieux de l’investissement. La conformité résulte du respect cumulatif des conditions et de la preuve conservée.
Questions fréquentes sur l’apport-cession 2026
Le remploi est-il toujours de 60 % ? Non pour les cessions entrant dans les règles nouvelles : le seuil annoncé par la loi et le BOFiP est de 70 %. Le délai est-il toujours de deux ans ? Il est porté à trois ans pour ces cessions. Peut-on investir dans de l’immobilier locatif passif ? La gestion du patrimoine propre est exclue ; toute activité réelle doit être qualifiée précisément.
Le report devient-il définitif après le remploi ? Non : d’autres événements peuvent y mettre fin. Peut-on donner les titres de la holding ? Une donation peut transférer le report sous conditions et impose des délais au donataire. Un fonds labellisé apport-cession est-il automatiquement éligible ? Non : ses documents, quotas et investissements doivent être vérifiés. Pour une opération réelle, chaque réponse est À VÉRIFIER PAR UN HUMAIN.
Sources vérifiées
- Assemblée nationale — Dossier législatif du projet de loi de finances pour 2027 (rejeté en première lecture le 4 novembre 2026)
- BOFiP — Actualité du 10 août 2026 sur l’aménagement de l’article 150-0 B ter
- Légifrance — CGI, article 150-0 B ter, version en vigueur en 2026
- Assemblée nationale — Projet de loi de finances pour 2027, n° 3210, article 5 (texte déposé le 1er octobre 2026)
- Légifrance — Loi de finances pour 2026, article 11
- BOFiP — Événements mettant fin au report et remploi
- BOFiP — Donation et cas particuliers du report
- BOFiP — Obligations déclaratives du report