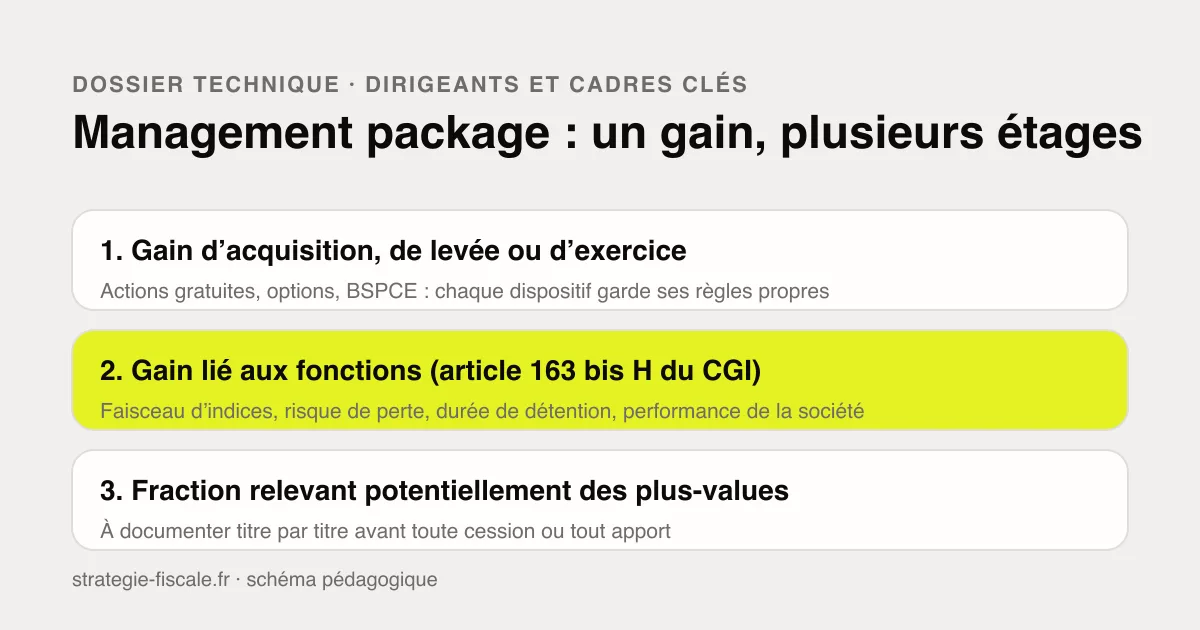
Ce dossier traite une qualification fiscale, pas un produit financier standard
L’expression management package recouvre des mécanismes très différents : actions ordinaires ou de préférence, bons de souscription, actions gratuites, options, BSPCE, obligations donnant accès au capital ou titres détenus au moyen d’une société de managers. Deux opérations portant le même nom commercial peuvent donc produire des droits économiques, une exposition au risque et une fiscalité très différents. L’analyse doit partir des documents juridiques, du prix effectivement payé et des conditions de sortie, jamais de l’intitulé utilisé dans une présentation d’investisseurs.
Le régime de l’article 163 bis H vise le gain net acquis en contrepartie des fonctions de salarié ou de dirigeant. Cette condition constitue le point d’entrée de l’analyse. Un titre remis dans un contexte professionnel n’entraîne pas automatiquement l’application du régime à l’intégralité de son gain ; inversement, payer les titres à leur valeur réelle ne suffit pas, à lui seul, à exclure tout lien entre le gain futur et les fonctions. Les droits préférentiels, clauses de présence, mécanismes de leaver, promesses et conditions de liquidité doivent être lus ensemble.
Le cadre en vigueur et sa chronologie
Le régime spécifique est issu de l’article 93 de la loi de finances pour 2025, modifié par l’article 24 de la loi de finances pour 2026, et s’applique aux dispositions, cessions, conversions ou mises en location réalisées à compter du 15 février 2025. Le BOFiP a publié une doctrine dédiée sous la référence BOI-RSA-ES-20-60, mise à jour le 15 octobre 2026. Cette chronologie est essentielle : la date d’acquisition du titre, celle de l’événement de liquidité et la nature de l’opération intermédiaire peuvent conduire à mobiliser plusieurs textes et plusieurs régimes transitoires.
La doctrine administrative distingue le gain d’acquisition ou d’exercice propre à certains dispositifs du gain net ultérieur lié à la disposition du titre. Par exemple, le gain d’acquisition d’une action gratuite, le gain de levée d’une option ou le gain d’exercice d’un BSPCE conserve ses règles propres. Le régime des management packages ne remplace donc pas tous les régimes existants : il peut intervenir à un autre étage de la chaîne de valeur. Une note de calcul sérieuse sépare chaque étage avant de déterminer les assiettes.
Première question : le gain est-il acquis en contrepartie des fonctions ?
Le BOFiP invite à apprécier un faisceau d’indices. Parmi eux figurent les conditions d’acquisition et de cession, les clauses qui lient la conservation des titres à l’exercice des fonctions, les avantages économiques accordés par rapport aux investisseurs ordinaires, la capacité réelle de perte, la présence de mécanismes de rendement garanti et l’influence des fonctions sur la valeur créée. Aucun indice isolé ne doit être transformé en règle automatique.
L’analyse probatoire doit être faite au moment de la souscription et actualisée lors des événements importants. Il faut conserver le pacte, le règlement du plan, les promesses, les décisions sociales, les rapports de valorisation, les preuves de paiement et les versions successives des clauses de départ. Reconstituer le dossier après une cession est plus difficile : les évaluations initiales manquent, les intentions sont discutées a posteriori et certaines contreparties économiques peuvent avoir été modifiées sans trace synthétique.
Les titres concernés et les instruments à isoler
Le champ peut comprendre des titres de capital ou donnant accès au capital : actions ordinaires, actions de préférence, bons, obligations convertibles ou remboursables en actions. La doctrine mentionne aussi, sous conditions, les actions gratuites, options et BSPCE. Les obligations simples qui ne donnent pas accès au capital sont en revanche exclues du régime spécifique, même lorsqu’elles sont proposées dans un ensemble qualifié de management package.
Il faut cartographier séparément chaque ligne de titres. Des instruments acquis à des dates différentes peuvent exiger des calculs distincts. Lorsque les titres sont fongibles, les règles d’identification et la méthode du premier entré, premier sorti peuvent devenir déterminantes. Une seule ligne dans un tableau de capitalisation ne suffit pas si les prix, dates, droits financiers ou périodes de détention diffèrent. La granularité du dossier fiscal doit suivre la granularité économique réelle.
Le risque de perte doit être économique et documenté
Pour les titres soumis à cette condition, le porteur doit supporter un véritable risque de perte du capital souscrit ou acquis. La condition n’est pas remplie si un mécanisme garantit, dès l’origine ou ultérieurement, un prix au moins égal au prix payé ou à la valeur retenue lors de l’acquisition. Une garantie peut être explicite, mais le risque doit aussi être recherché dans l’économie globale des promesses, clauses de rachat, priorités de distribution et financements associés.
L’existence d’un risque ne se démontre pas uniquement par une phrase du pacte. Il faut confronter le prix payé à la valeur du titre, examiner la séniorité des autres instruments, simuler des scénarios de baisse et identifier qui absorbe effectivement les pertes. Une action peut être juridiquement risquée tout en bénéficiant d’un couloir économique très protecteur ; à l’inverse, une clause de liquidité ne constitue pas nécessairement une garantie de valeur. La modélisation de la cascade de distribution est souvent indispensable.
Durée de détention : la règle des deux ans et ses exceptions
La doctrine prévoit, pour les titres concernés, une durée minimale de détention de deux ans. Elle précise toutefois que cette condition ne s’applique pas de la même façon aux actions gratuites, options et BSPCE mentionnés dans la catégorie particulière décrite par le BOFiP. Il serait donc erroné de présenter deux ans comme une règle universelle applicable à tous les instruments et à toutes les fractions de gain.
La durée s’apprécie titre par titre. En présence d’acquisitions successives, il faut établir un calendrier et rattacher les quantités cédées aux lots correspondants. Une réorganisation, un échange de titres, une fusion ou un apport peut modifier le support juridique sans nécessairement interrompre toutes les chronologies fiscales ; chaque opération doit être qualifiée. La date économique de négociation ne remplace pas automatiquement la date juridique pertinente.
Décomposer le gain avant de lui appliquer une catégorie d’imposition
Le gain net visé correspond en principe à la différence entre la valeur reçue lors de la cession, disposition, conversion ou mise en location et le prix effectivement payé pour acquérir ou souscrire les titres. Cette première arithmétique ne dit pas encore quelle fraction relève des plus-values et quelle fraction suit les traitements et salaires. Elle doit aussi être distinguée des avantages initiaux obtenus lors de l’acquisition à un prix inférieur à la valeur réelle.
Les frais d’acquisition ne s’ajoutent pas à la valeur d’entrée utilisée dans la formule spécifique. Les flux annexes doivent donc être classés : prix du titre, honoraires, financement, intérêts, compléments de prix, indemnités, distributions et éventuels remboursements de compte courant. Mélanger ces flux produit une limite erronée. Le tableau de calcul doit rapprocher chaque montant d’un document et indiquer le traitement retenu ainsi que l’incertitude éventuelle.
La formule de la limite relevant potentiellement des plus-values
Le BOFiP expose la formule suivante : trois fois la valeur des titres à leur date d’acquisition ou de souscription, multipliée par la performance financière de la société de référence sur la période de référence, puis diminuée de cette même valeur. Le prix effectivement payé sert à apprécier le risque de perte ; il ne se substitue pas à la valeur des titres dans la formule. La limite est ensuite, le cas échéant, diminuée des revenus distribués au salarié ou au dirigeant consécutivement à une réduction ou à un amortissement de capital pendant la détention. Cette formule fixe une limite de gain susceptible de relever du régime des plus-values ; elle ne garantit pas que tout montant inférieur sera nécessairement qualifié ainsi si les autres conditions ne sont pas remplies.
La fraction du gain net excédant cette limite suit les règles de droit commun des traitements et salaires. Le calcul doit donc procéder dans l’ordre : identifier le gain lié aux fonctions, vérifier l’éligibilité, déterminer la valeur des titres à leur date d’acquisition ou de souscription, définir la société et la période de référence, calculer la performance financière, appliquer la formule puis comparer la limite au gain net. Inverser l’ordre ou partir directement du prix de sortie masque les conditions juridiques préalables.
Déterminer la société de référence
La société de référence est normalement la société émettrice des titres. Toutefois, lorsque l’émettrice a principalement pour objet de détenir les participations des salariés ou dirigeants dans une autre société, cette autre société doit être retenue. Cette règle vise notamment les sociétés de managers : leur valeur propre ne peut pas être utilisée pour créer artificiellement une performance sans rapport avec l’entreprise dont la valeur économique est réellement partagée.
Les structures comportant plusieurs holdings, des acquisitions successives ou des activités regroupées demandent une cartographie. Il faut identifier la société dont la performance explique les droits économiques du package, puis vérifier les dispositions du texte applicables à la structure. Une simple lecture de l’organigramme juridique ne suffit pas toujours ; les accords d’investissement, les droits de préférence et la cascade de valeur révèlent la référence économique pertinente.
Mesurer la performance financière sans choisir opportunément une valorisation
La performance financière correspond au rapport entre la valeur réelle de la société de référence à la date de l’événement et sa valeur réelle à la date d’acquisition, de souscription ou, pour certaines actions gratuites, d’attribution. La doctrine retient la valeur réelle des capitaux propres augmentée de certaines dettes envers les actionnaires ou entreprises liées. Des ajustements sont prévus pour éviter qu’un financement d’actionnaire ne gonfle artificiellement la performance.
La méthode de valorisation doit être cohérente entre les deux dates. Utiliser un multiple de résultat à l’entrée puis un prix de transaction non ajusté à la sortie peut rendre le ratio inexploitable. Le dossier devrait présenter les méthodes, hypothèses, dettes, éléments exceptionnels et sensibilités. Une attestation de l’employeur ou de la société de référence peut contribuer à la preuve, mais elle gagne à être accompagnée des éléments permettant de comprendre et reproduire le calcul.
Cas pédagogique : calculer la limite sans en faire une promesse fiscale
Supposons des titres d’une valeur de 100 000 euros à leur date d’acquisition, une performance financière de la société de référence égale à 4, aucune distribution consécutive à une réduction de capital et un gain net de 1 500 000 euros. La limite arithmétique serait : 3 × 100 000 × 4 − 100 000, soit 1 100 000 euros. Sous réserve de toutes les conditions, cette somme constituerait la limite maximale susceptible de relever des plus-values ; l’excédent de 400 000 euros suivrait les traitements et salaires.
Cet exemple ne calcule ni l’impôt final ni les prélèvements sociaux. Il suppose notamment que le gain entre dans le champ, que le prix payé et la performance sont correctement établis, que les titres remplissent leurs conditions et qu’aucune autre opération ne modifie le calcul. Une simulation professionnelle doit ensuite intégrer l’année de l’événement, la situation du foyer, les contributions applicables, les moins-values éventuelles et les obligations déclaratives.
Titres acquis à plusieurs dates : pourquoi un calcul global peut être faux
Lorsque des titres sont acquis, souscrits ou attribués à des dates différentes, les gains et limites doivent en principe être calculés séparément. La doctrine admet une tolérance lorsque des acquisitions rapprochées relèvent d’une même opération, d’un même accord-cadre ou d’une même décision. Cette tolérance ne doit pas être étendue à des tours d’investissement distincts ou à des droits substantiellement différents.
Le tableau de suivi doit contenir au minimum la date, la quantité, l’instrument, le prix payé, la valeur de référence, la société de référence, les droits économiques, la durée de détention et la quantité sortie. Pour des titres fongibles, la méthode d’identification des lots doit être indiquée. Le calcul séparé évite qu’une forte performance sur une tranche ancienne absorbe artificiellement le gain d’une tranche récente.
Actions gratuites, options et BSPCE : deux niveaux de gain à ne pas fusionner
Pour ces dispositifs, le gain d’acquisition, de levée ou d’exercice conserve son régime dédié. Le gain ultérieur peut, s’il est acquis en contrepartie des fonctions, entrer dans le régime de l’article 163 bis H. Il est donc nécessaire de reconstruire la valeur à chaque étape : attribution, acquisition définitive ou exercice, puis disposition du titre. Une seule différence entre prix final et somme déboursée ne reflète pas correctement les catégories fiscales.
Les documents nécessaires ne sont pas les mêmes : règlement du plan, décision d’attribution, calendrier de vesting, preuve d’exercice, valeur au jour pertinent et relevé du teneur de compte. Les conditions de présence ou de performance doivent être rapprochées du pacte général. Le fait qu’un instrument bénéficie d’un régime légal particulier ne neutralise pas automatiquement l’analyse du gain net lié aux fonctions.
Apport ou échange de titres : l’imposition peut être reportée, pas effacée
Une opération relevant de l’article 150-0 B peut conduire, sous conditions, au report de la fraction excédentaire lorsque le produit économique est réinvesti dans des titres éligibles. Le BOFiP 2026 détaille la part concernée, les sociétés bénéficiaires possibles et les événements qui mettent fin au report. La société bénéficiaire du réinvestissement ne doit notamment pas avoir pour objet la gestion du patrimoine mobilier ou immobilier du salarié, du dirigeant ou de certains proches.
Il faut suivre séparément le sursis ou report attaché à la fraction relevant des plus-values et le report spécifique de la fraction excédentaire. Les chaînes d’apports successifs ne doivent pas faire perdre la traçabilité du gain initial. Un registre annuel doit conserver les montants, titres reçus, opérations intermédiaires et événements susceptibles de mettre fin au report. Une opération juridiquement neutre à une étape peut déclencher une imposition à une autre.
Holding de managers : ne pas confondre interposition et neutralisation
L’interposition d’une holding de managers ne retire pas automatiquement le gain du champ du régime. La société de référence peut être recherchée au-delà de la holding et les droits des managers restent analysés au regard de leurs fonctions. Le financement de la holding, ses dettes d’actionnaires, les clauses de liquidité et la répartition du produit de sortie doivent être examinés avec la même précision que dans une détention directe.
La holding ajoute aussi des flux : intérêts, comptes courants, distributions, frais et éventuelles conventions de prestations. Ces flux ne doivent pas être intégrés sans distinction dans le prix ou le gain des titres. Le dossier doit rapprocher la comptabilité de la holding, le pacte au niveau de la cible et les engagements personnels du manager. Une structure plus complexe exige davantage de preuve ; elle ne crée pas, par elle-même, une qualification fiscale plus favorable.
Clauses de leaver : un indice important, jamais une conclusion automatique
Les clauses de good leaver et bad leaver organisent le sort des titres lors du départ du manager. Une décote, une obligation de cession ou un prix lié aux circonstances du départ peut renforcer le lien avec les fonctions. Mais il faut lire la clause dans son contexte : durée, événements visés, mode de calcul, pouvoir d’appréciation, prix plancher ou plafond et traitement des investisseurs non salariés.
Pour préparer une sortie, il faut simuler le prix dans plusieurs hypothèses : départ volontaire, révocation, invalidité, décès, changement de contrôle et sortie collective. La fiscalité ne se déduit pas uniquement du scénario finalement réalisé. Les droits et risques supportés pendant la détention participent à l’analyse. Toute renégociation proche de la liquidité doit être documentée, car elle peut modifier l’économie du package.
PEA et management package : une enveloppe qui ne règle pas la qualification
Les titres souscrits ou acquis dans le cadre d’un management package ne constituent plus des emplois éligibles au PEA ou au PEA-PME pour les acquisitions concernées à compter du 15 février 2025. Pour les titres inscrits dans un plan avant le 15 février 2025, la loi de finances pour 2026 prévoit qu’ils ne bénéficient plus de l’exonération pour les revenus réalisés à compter du 20 février 2026 et que le gain net réalisé dans le plan à compter de cette date entraîne la clôture du plan, avec des modalités de retrait anticipé des titres.
Le BOFiP a intégré ces règles dans ses commentaires le 26 octobre 2026. Il y rappelle aussi que les titres reçus en exercice de droits ou de bons de souscription ou d’attribution, attribués ou exercés à compter du 10 octobre 2024, ne sont plus éligibles au PEA et au PEA-PME, alors que les droits préférentiels de souscription le deviennent, sous conditions (titres détenus dans le plan et admis sur un marché réglementé ou un système multilatéral de négociation).
Avant toute inscription ou conservation dans une enveloppe, il faut contrôler la date d’acquisition, la nature du titre et le gain susceptible d’être lié aux fonctions. Une attestation d’éligibilité commerciale ou technique du teneur de compte ne tranche pas l’analyse fiscale. Les erreurs peuvent affecter à la fois le traitement du gain et le fonctionnement du plan ; elles doivent être examinées avant une cession plutôt qu’au moment de la déclaration.
Donation avant cession : une zone qui exige une analyse juridique individualisée
Une donation ne doit pas être présentée comme un moyen automatique de purger la fiscalité d’un management package. La qualification du gain lié aux fonctions, les clauses du pacte, le degré d’avancement de la cession, l’acceptation du donataire et les reports existants peuvent modifier l’analyse. Le caractère irrévocable et réel de la transmission doit être établi indépendamment de l’objectif fiscal.
Avant toute décision, il faut croiser droit fiscal, droit civil, pacte d’actionnaires et calendrier de l’opération. La réserve héréditaire, les rapports entre héritiers, les pouvoirs attachés aux titres et le financement des droits éventuels doivent être étudiés. Pour une opération réelle, la qualification et ses conséquences sont À VÉRIFIER PAR UN HUMAIN avec l’avocat fiscaliste et le notaire avant tout engagement.
Le dossier probatoire à constituer avant la liquidité
Le dossier minimal rassemble les statuts, pactes et avenants, décisions d’attribution, bulletins de souscription, preuves de paiement, évaluations d’entrée et de sortie, tables de capitalisation, modèles de waterfall, conventions de financement, comptes annuels, attestations de la société de référence et documentation des opérations intermédiaires. Chaque document doit être daté et relié à une hypothèse du calcul.
Une note de synthèse devrait expliquer les fonctions exercées, les conditions d’accès au package, le risque effectivement supporté, la période de détention, la valeur de référence, le calcul de performance, la ventilation du gain et les obligations déclaratives. Elle doit aussi lister les incertitudes. L’objectif n’est pas d’empiler des pièces, mais de permettre à un tiers de reproduire le raisonnement sans reconstituer toute l’histoire de l’investissement.
Les erreurs qui fragilisent le plus souvent l’analyse
Les erreurs fréquentes sont le raisonnement à partir du seul nom de l’instrument, l’absence de valorisation à l’entrée, la confusion entre gain d’acquisition et gain de cession, l’utilisation d’une société de référence inadéquate, l’oubli des dettes d’actionnaires, le calcul global de lots acquis à plusieurs dates et l’assimilation d’un apport à une exonération définitive.
S’ajoutent les erreurs de gouvernance : avenant non conservé, clause de leaver analysée après coup, valeur de sortie non rapprochée de la waterfall et incohérence entre la déclaration personnelle et les documents de la société. Une revue contradictoire avant signature permet d’identifier ces faiblesses. Après le closing, les marges de correction se réduisent et la collecte des preuves dépend de tiers qui ne sont plus toujours disponibles.
Méthode de décision avant une cession ou un apport
Commencez par figer les documents et les valeurs, puis produisez une cartographie instrument par instrument. Faites ensuite qualifier le lien avec les fonctions, calculez les gains initiaux et ultérieurs, vérifiez les conditions de risque et de durée, identifiez la société de référence et modélisez la performance. Seulement après ces étapes, comparez les scénarios de cession directe, apport, réinvestissement ou conservation.
La décision ne doit pas être pilotée par le seul taux facial. Elle doit intégrer liquidité disponible pour payer l’impôt, durée d’immobilisation, risque économique du réinvestissement, gouvernance, coûts juridiques et compatibilité avec les objectifs personnels. Un scénario fiscalement différé peut être patrimonialement moins adapté s’il concentre davantage le risque ou prive le dirigeant de la liquidité nécessaire à ses projets.
Questions fréquentes sur les management packages
Payer les titres à leur valeur réelle exclut-il le régime ? Non, pas automatiquement : cela traite le prix d’entrée mais pas nécessairement le lien du gain futur avec les fonctions. Une clause de bad leaver suffit-elle à qualifier tout le gain en salaire ? Non : elle fait partie d’un faisceau d’indices. Le seuil calculé garantit-il le régime des plus-values ? Non : il s’agit d’une limite, sous réserve de toutes les conditions.
Peut-on placer les titres dans un PEA ? Les restrictions issues du régime doivent être vérifiées selon la date et la nature des titres. Une holding de managers neutralise-t-elle la règle ? Non. Une donation avant cession règle-t-elle le problème ? Non : elle ajoute des questions civiles et fiscales. Pour toute opération concrète, la réponse dépend des actes, des valeurs et du calendrier ; elle doit être validée par les professionnels compétents.
Sources vérifiées
- BOFiP — Actualité du 26 octobre 2026 : emplois éligibles et fonctionnement du PEA et du PEA-PME (loi de finances pour 2025, art. 92 et 93 ; loi de finances pour 2026, art. 24)
- BOFiP — Management packages, BOI-RSA-ES-20-60, version du 15 octobre 2026 (intègre l’article 24 de la loi de finances pour 2026)
- Légifrance — CGI, article 163 bis H
- Légifrance — Loi de finances pour 2025, article 93